


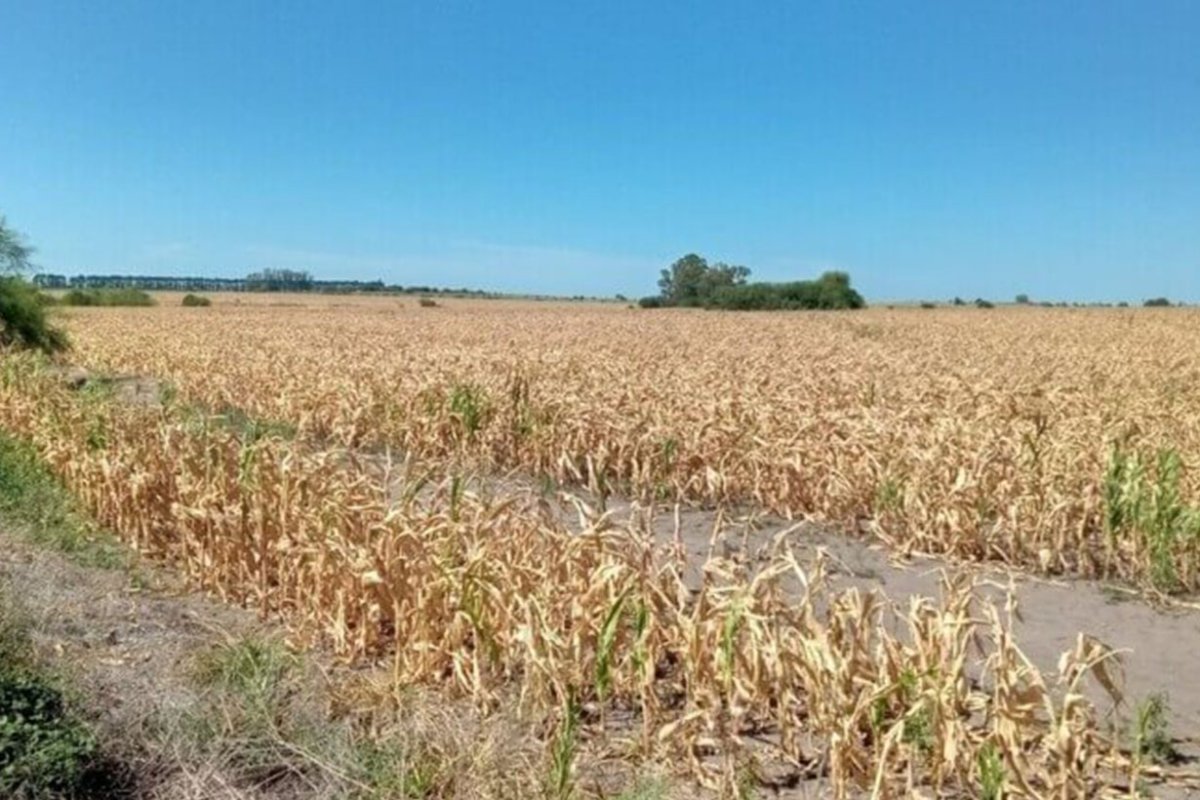
Esta semana llegó al Boletín Oficial la declaración en la provincia de Entre Ríos del estado de Emergencia y/o Desastre Agropecuario, anunciado a mediados de febrero por la sequía y el impacto de las condiciones climáticas.
En primera instancia se detalla que la situación de Emergencia y/o Desastre Agropecuario se extiende “desde el 1 de enero de 2022 hasta el 31 de julio de 2022 a las explotaciones agrícolas de maíz y sorgo, ganaderas bovinas, caprina y ovina, tamberas, hortícolas, pecaneras, citrícolas y forestales debido al evento climático de sequías agravado por las altas temperaturas, que se encuentran ubicadas en la totalidad de los departamentos de la Provincia de Entre Ríos”.
En el artículo 2° se determina que “el 31 de julio de 2022 es la fecha de finalización del ciclo productivo para las explotaciones agropecuarias afectadas de las áreas declaradas en el Artículo 1º de la presente medida, de acuerdo con lo estipulado en los Artículos 22 y 23 del Anexo al Decreto N° 1.712 de fecha 10 de noviembre de 2009”.
Por otro lado, los productores afectados deberán presentar certificado extendido por la autoridad competente de la provincia, en el que conste que sus predios o explotaciones se encuentran comprendidos en los casos previstos en dicho artículo.
Además, detallan que “las instituciones bancarias nacionales, oficiales o mixtas y la AFIP (…) arbitrarán los medios necesarios para que los productores agropecuarios comprendidos en la presente resolución gocen de los beneficios previstos en los Artículos 22 y 23 de la Ley N° 26.509”.
Tales artículos, 22 y 23, de la Ley N° 26.509 refieren, por un lado, a la asistencia financiera especial para productores damnificados, en la que “las instituciones bancarias nacionales, oficiales o mixtas, concurrirán en ayuda de los productores agropecuarios comprendidos en la declaración de emergencia o zona de desastre, aplicando de acuerdo a la situación individual de cada productor y con relación a los créditos concedidos para su explotación agropecuaria”.
Por otro lado, refiere a adoptar medidas impositivas especiales, como la “prórroga del vencimiento del pago de los impuestos existentes” y facultar al Poder Ejecutivo nacional para “eximir total o parcialmente de los impuestos sobre los bienes personales y a la ganancia mínima”.


